Un investimento immobiliare locativo si riferisce all’acquisto di un bene destinato ad essere affittato per generare redditi regolari e costituire un patrimonio. Il rendimento di questa operazione dipende da una serie di decisioni tecniche, dalla strutturazione finanziaria alla scelta del regime fiscale, passando per la selezione del bene stesso.
DPE e divieti di locazione: il filtro normativo da padroneggiare prima dell’acquisto
Dal 1 gennaio 2025, un alloggio classificato G al DPE non può più essere affittato in metropoli durante un nuovo contratto, un rinnovo o un prolungamento tacito. Gli immobili classificati F seguiranno nel 2028, poi gli alloggi classificati E nel 2034. Per un primo investimento, questa restrizione ridisegna la griglia di lettura di un annuncio.
Un bene classificato F o G proposto a un prezzo attraente può sembrare un’opportunità. In pratica, il suo affitto è già congelato e la sua messa in locazione sarà presto impossibile senza lavori di ristrutturazione energetica. Il costo di questi lavori deve essere integrato nel calcolo di redditività fin dalla fase di ricerca, non dopo la firma.
Punto spesso ignorato: il divieto non è retroattivo per i contratti in corso. Un alloggio G già occupato non perde il suo inquilino il 1 gennaio 2025. L’investitore che acquista un bene affittato deve quindi verificare la data di scadenza del contratto, poiché è essa a innescare l’obbligo di messa in conformità.
Un’altra sottigliezza: un decreto del 25 marzo 2024 ha adeguato le soglie del DPE per gli alloggi di meno di 40 m². Alcuni monolocali un tempo classificati F o G possono ora ottenere un’etichetta migliore, il che modifica il loro stato locativo e il loro valore di rivendita. Verificare il DPE aggiornato con le nuove soglie può rivelare un bene conforme dove il precedente diagnostico presentava problemi.
Gli investitori che cercano di strutturare il loro progetto trovano risorse utili su sito Peps Immobilier per investire, in particolare per inquadrare l’analisi finanziaria a monte.
Redditività locativa: calcolare il rendimento netto prima di firmare
La redditività lorda, spesso indicata negli annunci, divide l’affitto annuale per il prezzo di acquisto. Questo numero è ingannevole. Non tiene conto né delle spese condominiali, né della tassa fondiaria, né dei periodi senza inquilino, né delle spese di gestione.
Il rendimento netto si calcola dopo la deduzione di tutte le spese ricorrenti. È l’unico indicatore affidabile per confrontare due beni tra loro. Un appartamento proposto con un rendimento lordo elevato in una città dove la vacanza locativa è alta può rivelarsi meno performante di un bene con rendimento lordo modesto in una zona tesa.
Le voci di spesa da integrare nel calcolo
- Tassa fondiaria, spese condominiali non recuperabili e assicurazione proprietario non occupante, che rappresentano una voce fissa indipendentemente dal tasso di occupazione del bene
- Spese di gestione locativa se la gestione è delegata a un’agenzia, generalmente fatturate in percentuale degli affitti incassati
- Fondo per lavori di manutenzione ordinaria e per vacanza locativa, due voci spesso sottovalutate dai primi investitori
- Interessi di prestito e assicurazione del prestito, che pesano sul cash-flow mensile ma possono essere deducibili a seconda del regime fiscale scelto
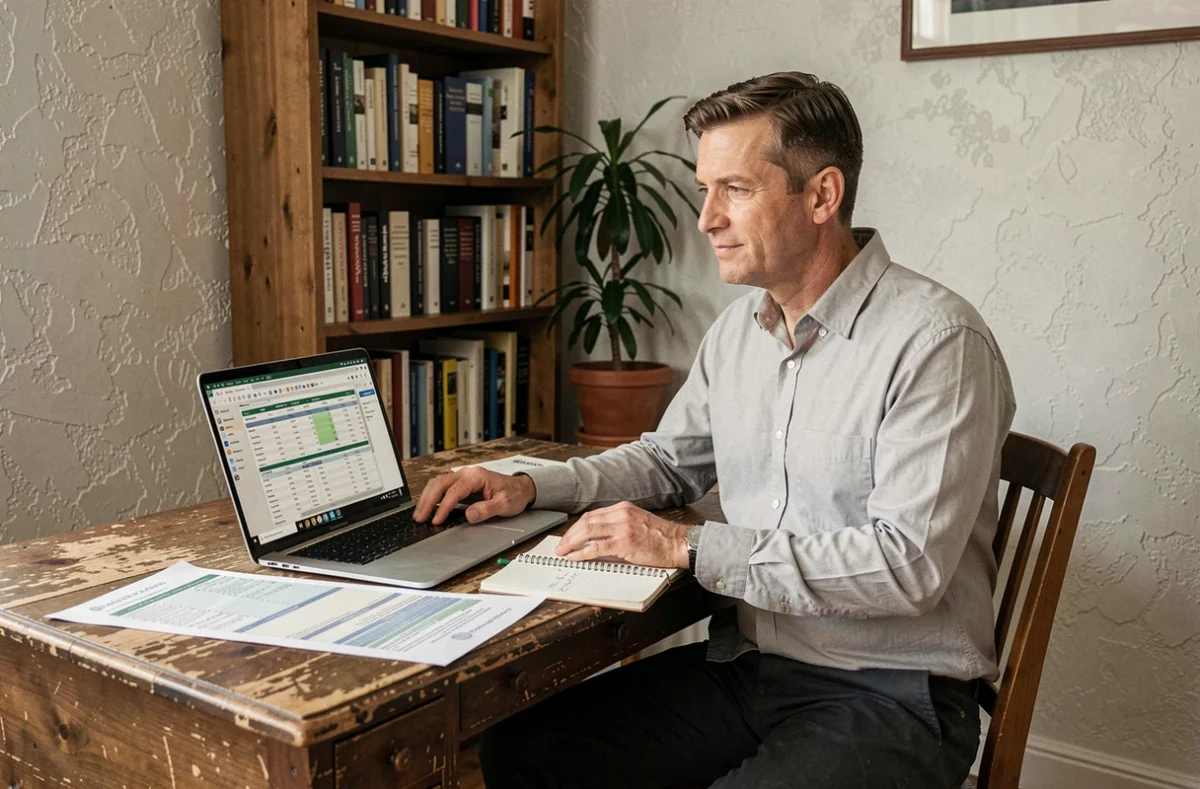
Un semplice foglio di calcolo con queste voci è sufficiente per ottenere un rendimento netto realistico. Qualsiasi simulazione che omette la vacanza locativa o i lavori produce un numero artificialmente ottimista.
Regime fiscale della locazione arredata: il leva spesso sottoutilizzato
La scelta tra locazione vuota e locazione arredata non è solo una questione di arredamento. Determina il regime fiscale applicabile, e quindi la parte dei redditi locativi effettivamente tassata.
In locazione arredata con regime reale, le spese reali e l’ammortamento del bene sono deducibili dai redditi locativi. L’ammortamento contabile consente di ridurre il reddito imponibile senza uscita di cassa. In concreto, un investitore può non pagare imposte sui suoi affitti per diversi anni grazie a questo meccanismo.
Gli interessi di prestito fanno parte delle spese deducibili in locazione arredata. In un contesto di tassi d’interesse ancora significativi, questa deduzione compensa in parte il costo del credito. Se i tassi scendono nel tempo, una rinegoziazione del prestito rimane possibile.
Deficit fondiario: un’opzione per la locazione vuota con lavori
Per i beni affittati vuoti che necessitano di ristrutturazioni, il meccanismo del deficit fondiario consente di imputare le spese di lavori sul reddito globale, entro il limite di 10.700 euro all’anno. Oltre, il surplus si riporta sui redditi fondiari degli anni successivi. Questo dispositivo riguarda i lavori di manutenzione, riparazione e miglioramento, ma non i lavori di costruzione o ampliamento.
Il deficit fondiario è particolarmente adatto ai beni antichi da ristrutturare acquistati a prezzo ribassato. Presuppone di mantenere il bene in locazione vuota per almeno tre anni dopo l’imputazione del deficit.
Mercato immobiliare locale: ciò che il prezzo al metro quadrato non dice
Confrontare i prezzi medi al metro quadrato tra due città fornisce un’indicazione di budget, non di redditività. Un prezzo basso può nascondere una domanda locativa debole, una popolazione in declino o un’alta vacanza strutturale.
Tre indicatori completano utilmente il prezzo al metro quadrato: il tasso di vacanza locativa del comune, la tensione locativa (rapporto tra offerta e domanda di alloggi) e la dinamica demografica. Una città universitaria o un bacino di lavoro in crescita offre una base di domanda locativa più stabile rispetto a un comune in perdita di popolazione.
I progetti infrastrutturali (nuova linea di trasporto, zona d’attività, ristrutturazione urbana) modificano anche il valore di un quartiere nel medio termine. Un bene situato nelle vicinanze di un progetto di tram o di stazione può vedere il suo valore aumentare, mentre un bene lontano dagli assi di sviluppo rimarrà stagnante.
Il primo investimento locativo che performa in modo duraturo si basa su tre pilastri verificabili: un DPE conforme alle scadenze normative, un rendimento netto calcolato con tutte le spese reali e un regime fiscale adatto al tipo di locazione scelto. Il mercato locale fornisce il contesto, ma è la rigore della strutturazione finanziaria e fiscale a determinare la redditività reale del progetto.